Résumé
L'impôt minimum mondial de 15 % ne pose pas d'abord une question de taux, mais de juridiction : si l'État où se trouve la filiale ne prélève pas l'impôt complémentaire, un autre État le fera à sa place. Entre deux erreurs symétriques, rejeter la règle ou la copier telle quelle, cette analyse défend une voie calibrée : retenir ce qui protège l'assiette locale, en premier lieu l'impôt complémentaire national (QDMTT), et le dimensionner selon la capacité réelle de l'administration.
Mots-clés : impôt minimum mondial, Pilier Deux, QDMTT, IIR, UTPR, souveraineté fiscale, CEMAC
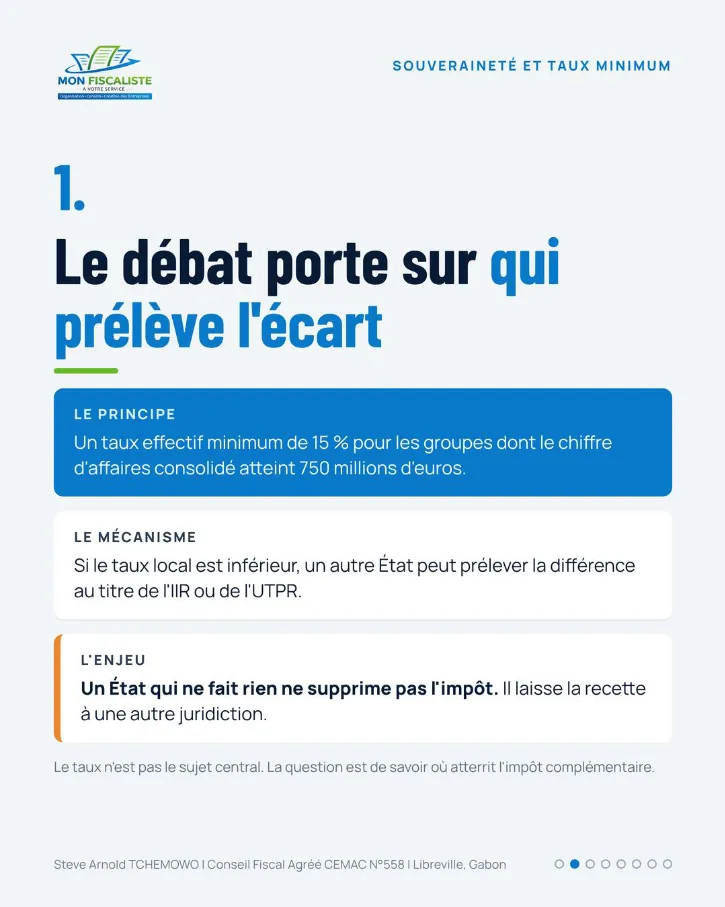
1Le débat porte sur qui prélève l'écart
Le principe : un taux effectif minimum de 15 % pour les groupes dont le chiffre d'affaires consolidé atteint 750 millions d'euros.
Le mécanisme : si le taux local est inférieur, un autre État peut prélever la différence au titre de l'IIR ou de l'UTPR.
Un État qui ne fait rien ne supprime pas l'impôt. Il laisse la recette à une autre juridiction. Le taux n'est pas le sujet central : la question est de savoir où atterrit l'impôt complémentaire.
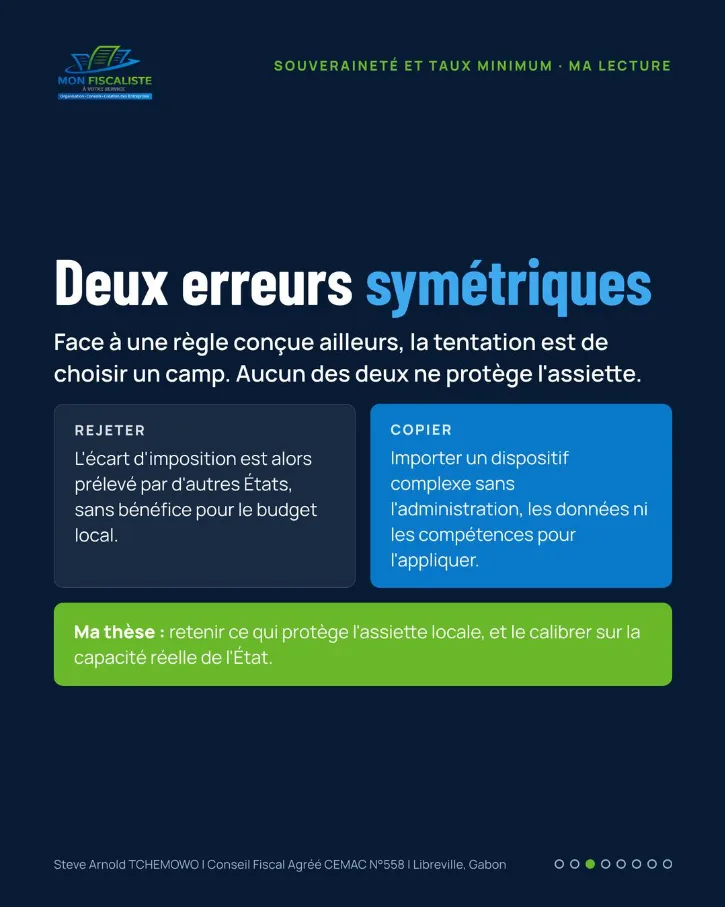
2Deux erreurs symétriques
Rejeter : l'écart d'imposition est alors prélevé par d'autres États, sans bénéfice pour le budget local.
Copier : importer un dispositif complexe sans l'administration, les données ni les compétences pour l'appliquer.
Ma thèse : retenir ce qui protège l'assiette locale, et le calibrer sur la capacité réelle de l'État.
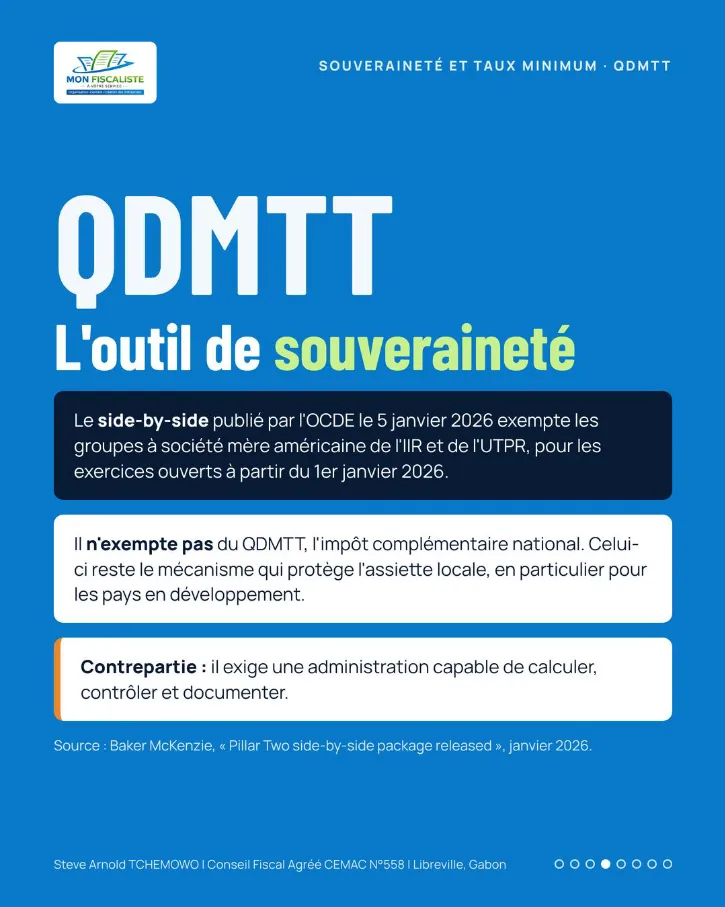
3Le QDMTT, outil de souveraineté
Le dispositif « side-by-side » publié par l'OCDE le 5 janvier 2026 exempte les groupes à société mère américaine de l'IIR et de l'UTPR, pour les exercices ouverts à partir du 1er janvier 2026.
Il n'exempte pas du QDMTT, l'impôt complémentaire national. Celui-ci reste le mécanisme qui protège l'assiette locale, en particulier pour les pays en développement. Sa contrepartie : une administration capable de calculer, contrôler et documenter.
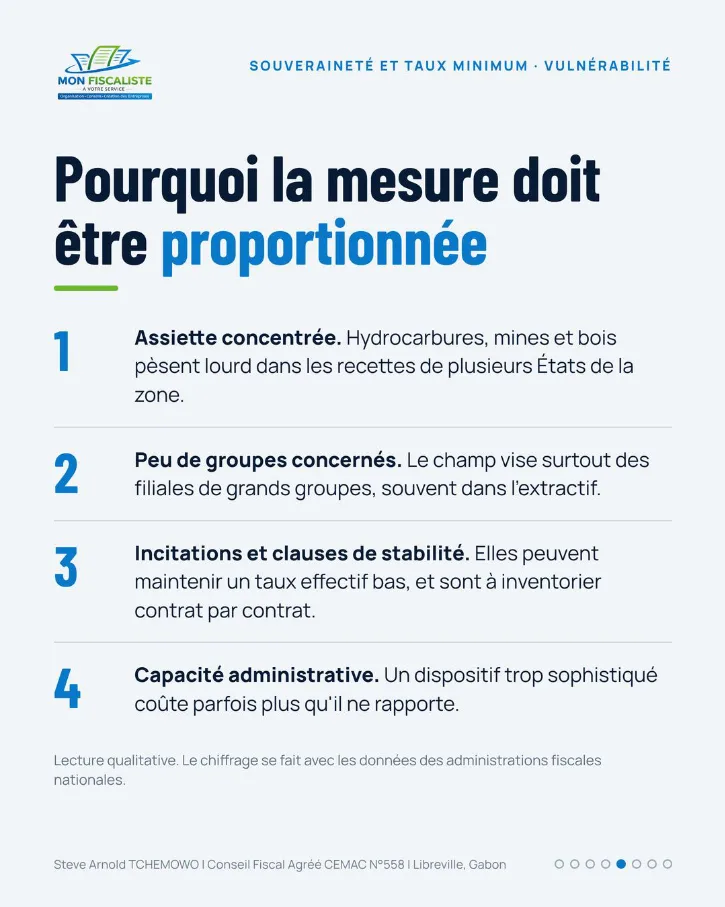
4Pourquoi la mesure doit être proportionnée
- Assiette concentrée. Hydrocarbures, mines et bois pèsent lourd dans les recettes de plusieurs États de la zone.
- Peu de groupes concernés. Le champ vise surtout des filiales de grands groupes, souvent dans l'extractif.
- Incitations et clauses de stabilité. Elles peuvent maintenir un taux effectif bas, et sont à inventorier contrat par contrat.
- Capacité administrative. Un dispositif trop sophistiqué coûte parfois plus qu'il ne rapporte.
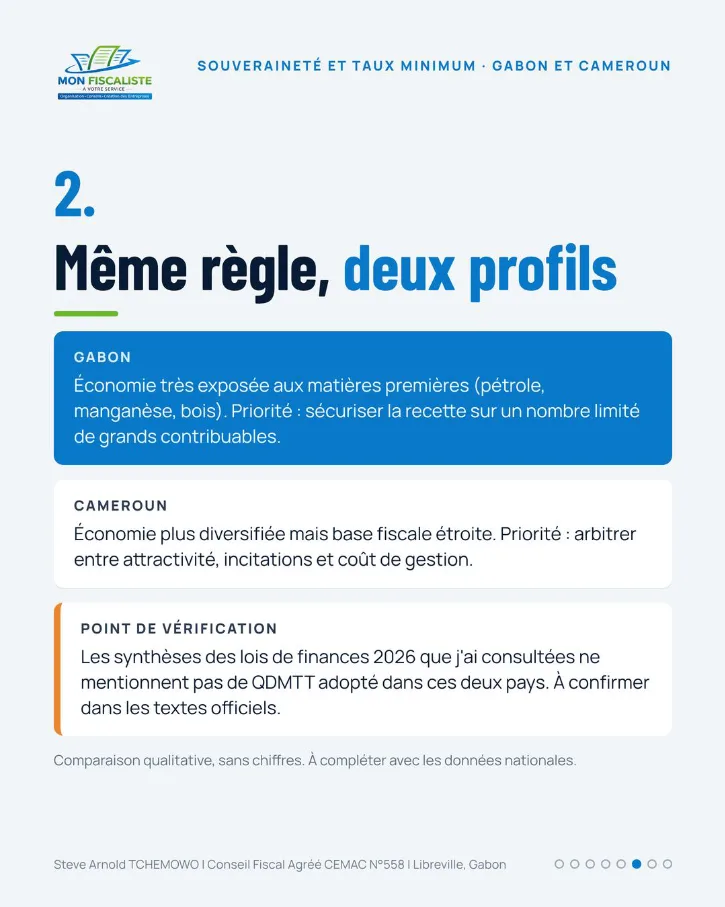
5Même règle, deux profils
Gabon : économie très exposée aux matières premières (pétrole, manganèse, bois). Priorité : sécuriser la recette sur un nombre limité de grands contribuables.
Cameroun : économie plus diversifiée mais base fiscale étroite. Priorité : arbitrer entre attractivité, incitations et coût de gestion.
Point de vérification : les synthèses des lois de finances 2026 consultées ne mentionnent pas de QDMTT adopté dans ces deux pays. À confirmer dans les textes officiels.
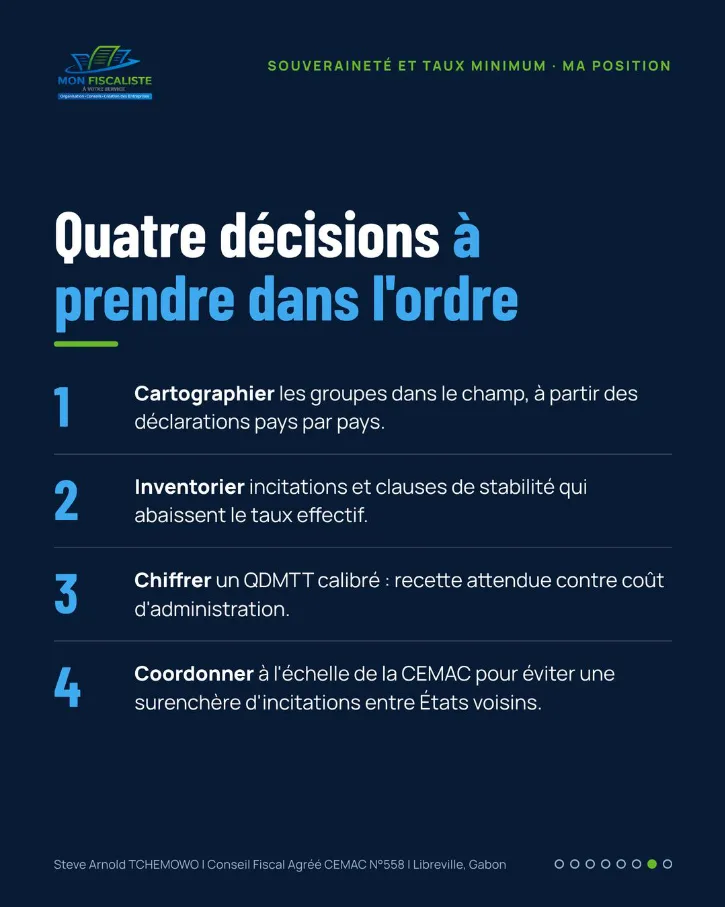
6Quatre décisions à prendre dans l'ordre
- Cartographier les groupes dans le champ, à partir des déclarations pays par pays.
- Inventorier incitations et clauses de stabilité qui abaissent le taux effectif.
- Chiffrer un QDMTT calibré : recette attendue contre coût d'administration.
- Coordonner à l'échelle de la CEMAC pour éviter une surenchère d'incitations entre États voisins.
Quelle serait votre priorité pour un État de la CEMAC : le QDMTT, la révision des incitations ou le renfort de l'administration ?
Échangeons : répondez sous la publication LinkedIn ou écrivez-moi.
- Baker McKenzie, « Pillar Two side-by-side package released », janvier 2026.
Citer cet article
TCHEMOWO, S. A. (2026). Souveraineté fiscale et taux minimum mondial. Steve Arnold TCHEMOWO – Publications. https://stevetchemowo.com/souverainete-taux-minimum-cemac.html
Conseil Fiscal Agréé CEMAC N° 558, associé gérant d'HELEOS Expertises Gabon, enseignant en fiscalité internationale et IFRS.