Résumé
Pour un groupe dont le chiffre d'affaires consolidé atteint 750 millions d'euros, une exonération accordée en zone franche ne disparaît pas : elle se déplace vers l'État qui prélèvera l'impôt complémentaire. Cette analyse rappelle la règle des 15 %, confronte les régimes de Nkok (Gabon) et des zones économiques du Cameroun aux règles GloBE, présente les ouvertures de l'OCDE de janvier 2026 et propose trois options aux États et une méthode de recalcul aux investisseurs.
Mots-clés : zone franche, impôt minimum, GloBE, incitations fiscales, Nkok, Kribi, exclusion de substance
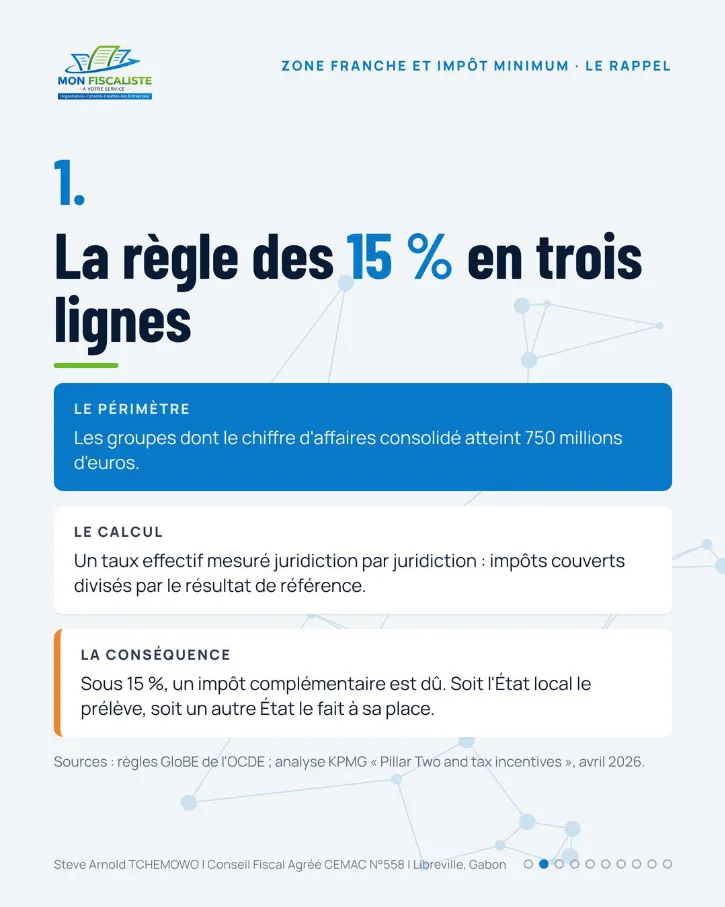
1La règle des 15 % en trois lignes
Le périmètre : les groupes dont le chiffre d'affaires consolidé atteint 750 millions d'euros.
Le calcul : un taux effectif mesuré juridiction par juridiction, impôts couverts divisés par le résultat de référence.
La conséquence : sous 15 %, un impôt complémentaire est dû. Soit l'État local le prélève, soit un autre État le fait à sa place.
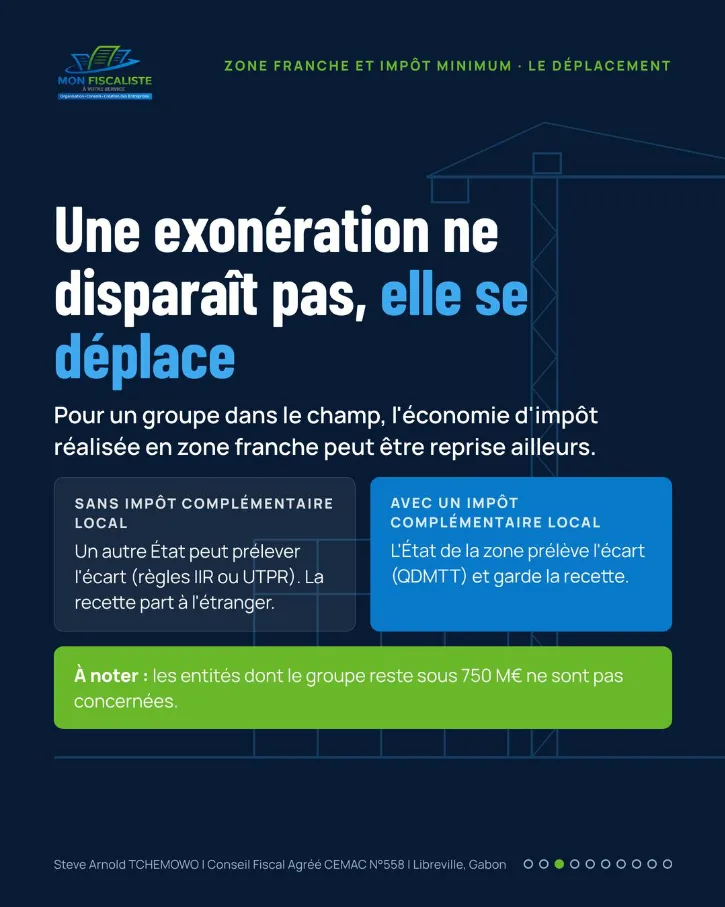
2Une exonération ne disparaît pas, elle se déplace
Sans impôt complémentaire local, un autre État peut prélever l'écart (règles IIR ou UTPR) : la recette part à l'étranger. Avec un impôt complémentaire local (QDMTT), l'État de la zone prélève l'écart et garde la recette.
À noter : les entités dont le groupe reste sous 750 M€ ne sont pas concernées.
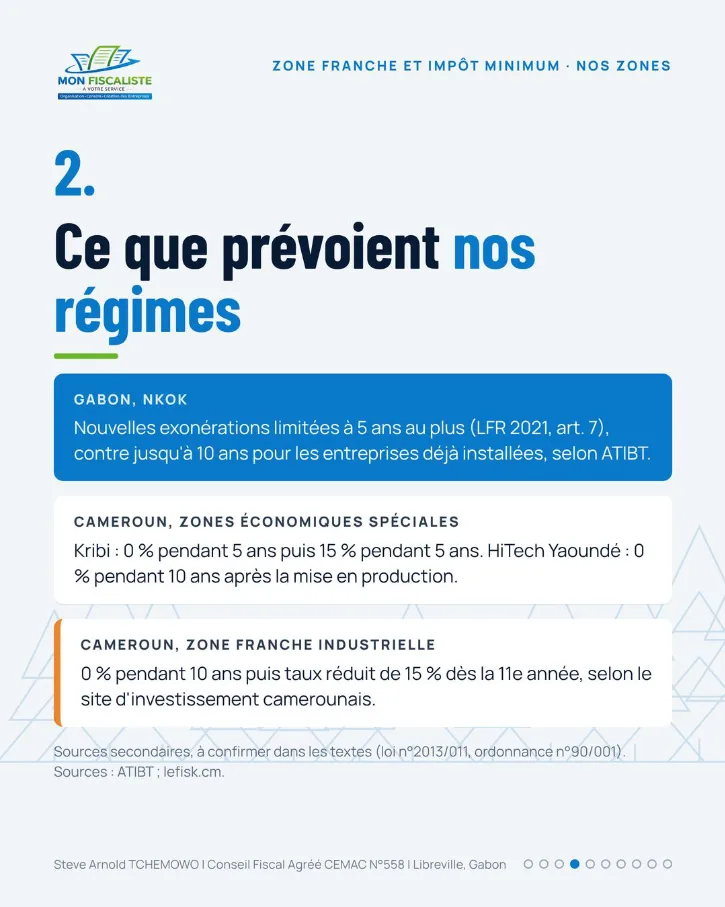
3Ce que prévoient nos régimes
Gabon, Nkok : nouvelles exonérations limitées à 5 ans au plus (LFR 2021, art. 7), contre jusqu'à 10 ans pour les entreprises déjà installées, selon l'ATIBT.
Cameroun, zones économiques spéciales : Kribi, 0 % pendant 5 ans puis 15 % pendant 5 ans ; HiTech Yaoundé, 0 % pendant 10 ans après la mise en production.
Cameroun, zone franche industrielle : 0 % pendant 10 ans puis taux réduit de 15 % dès la 11e année.
Sources secondaires, à confirmer dans les textes (loi n° 2013/011, ordonnance n° 90/001).
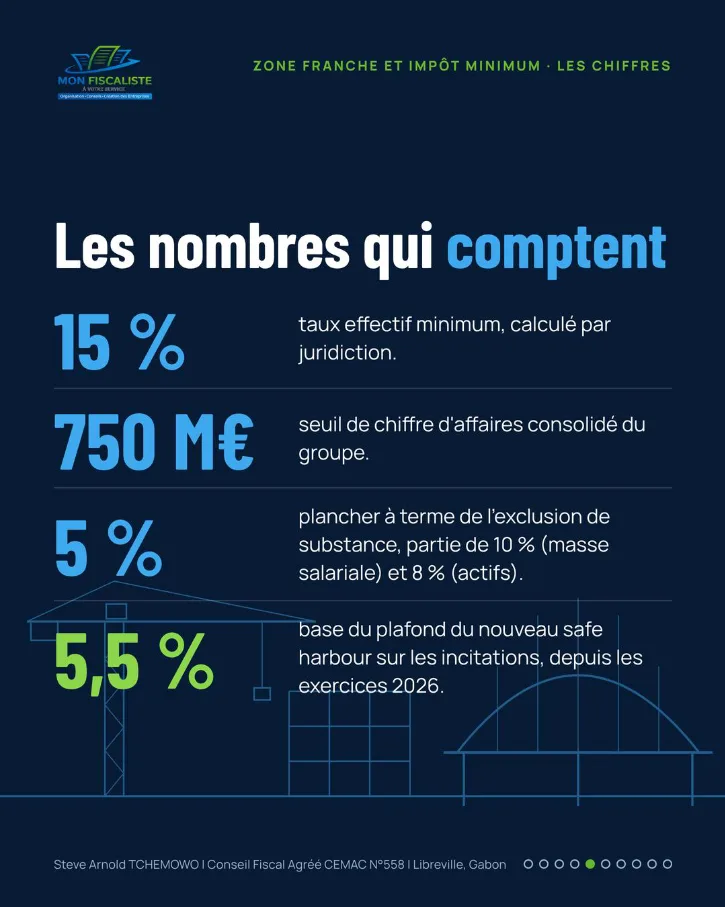
4Les nombres qui comptent
- 15 % : taux effectif minimum, calculé par juridiction.
- 750 M€ : seuil de chiffre d'affaires consolidé du groupe.
- 5 % : plancher à terme de l'exclusion de substance, partie de 10 % (masse salariale) et 8 % (actifs).
- 5,5 % : base du plafond du nouveau safe harbour sur les incitations, depuis les exercices 2026.
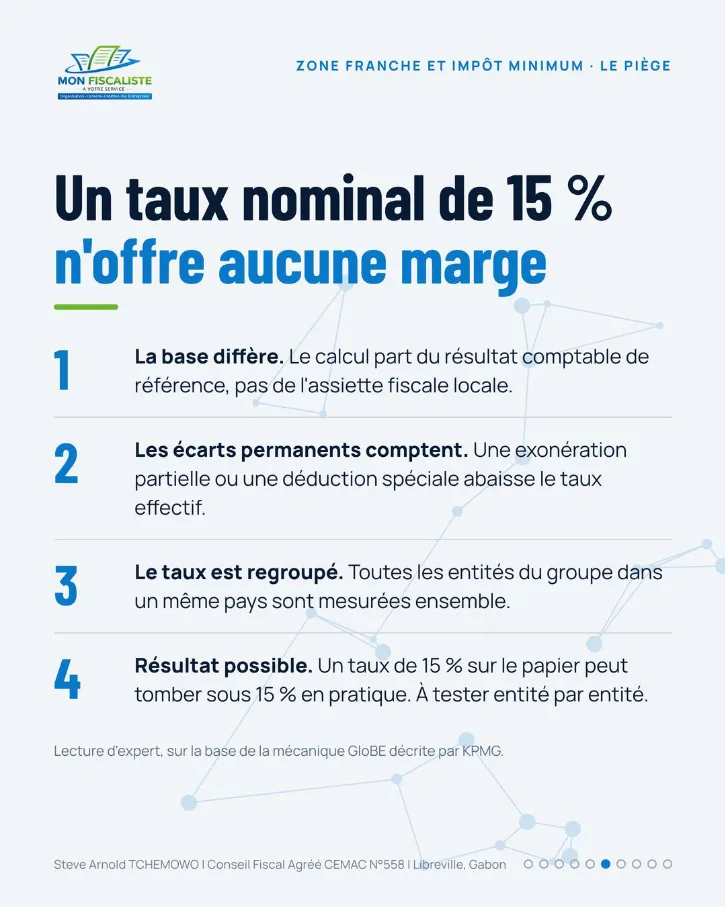
5Un taux nominal de 15 % n'offre aucune marge
- La base diffère. Le calcul part du résultat comptable de référence, pas de l'assiette fiscale locale.
- Les écarts permanents comptent. Une exonération partielle ou une déduction spéciale abaisse le taux effectif.
- Le taux est regroupé. Toutes les entités du groupe dans un même pays sont mesurées ensemble.
- Résultat possible. Un taux de 15 % sur le papier peut tomber sous 15 % en pratique. À tester entité par entité.
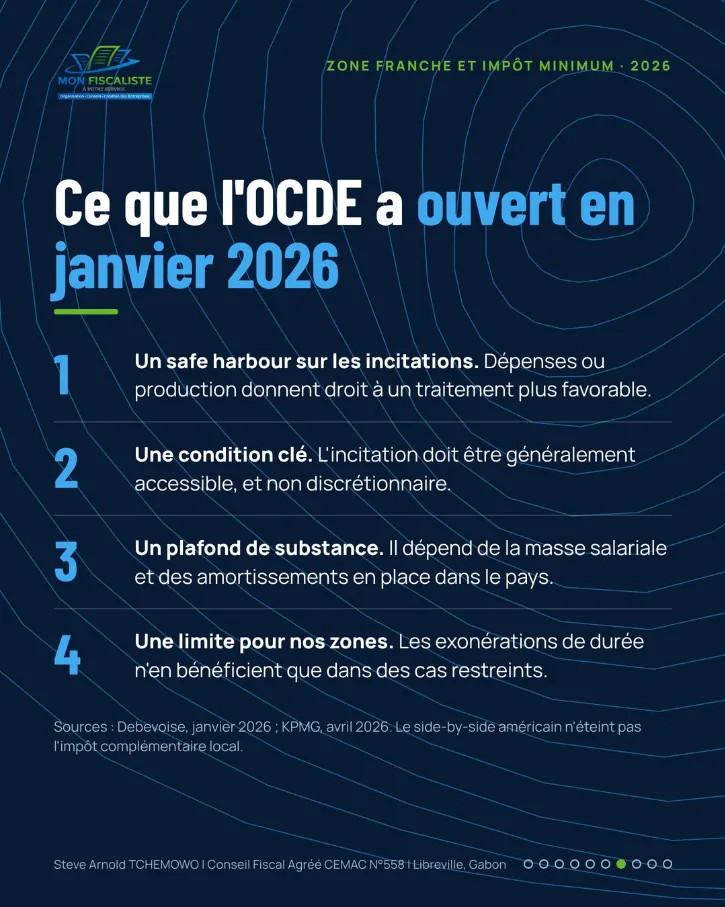
6Ce que l'OCDE a ouvert en janvier 2026
- Un safe harbour sur les incitations. Dépenses ou production donnent droit à un traitement plus favorable.
- Une condition clé. L'incitation doit être généralement accessible, et non discrétionnaire.
- Un plafond de substance. Il dépend de la masse salariale et des amortissements en place dans le pays.
- Une limite pour nos zones. Les exonérations de durée n'en bénéficient que dans des cas restreints.
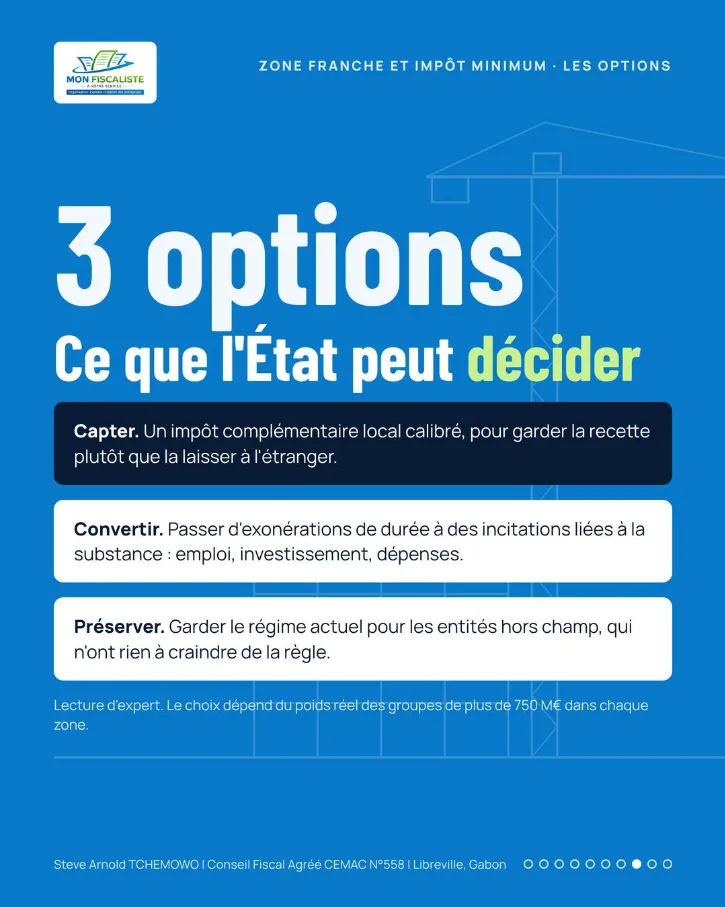
7Trois options pour l'État
- Capter. Un impôt complémentaire local calibré, pour garder la recette plutôt que la laisser à l'étranger.
- Convertir. Passer d'exonérations de durée à des incitations liées à la substance : emploi, investissement, dépenses.
- Préserver. Garder le régime actuel pour les entités hors champ, qui n'ont rien à craindre de la règle.
8Ce que l'investisseur doit recalculer
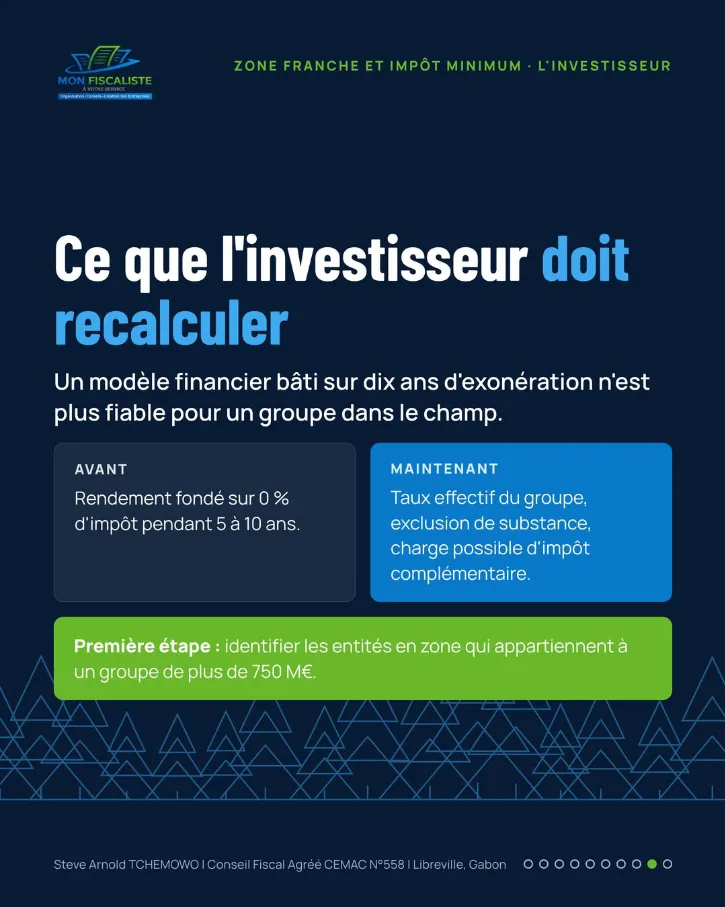
Un modèle financier bâti sur dix ans d'exonération n'est plus fiable pour un groupe dans le champ. Avant : rendement fondé sur 0 % d'impôt pendant 5 à 10 ans. Maintenant : taux effectif du groupe, exclusion de substance, charge possible d'impôt complémentaire.
Première étape : identifier les entités en zone qui appartiennent à un groupe de plus de 750 M€.
Les incitations de vos zones franches ont-elles été testées contre la règle des 15 % ?
Échangeons : répondez sous la publication LinkedIn ou écrivez-moi.
- Règles GloBE de l'OCDE.
- KPMG, « Pillar Two and tax incentives », avril 2026.
- Debevoise, janvier 2026.
- ATIBT ; lefisk.cm.
Citer cet article
TCHEMOWO, S. A. (2026). Zone franche et impôt minimum : vos avantages tiennent-ils à 15 % ?. Steve Arnold TCHEMOWO – Publications. https://stevetchemowo.com/zone-franche-impot-minimum-cemac.html
Conseil Fiscal Agréé CEMAC N° 558, associé gérant d'HELEOS Expertises Gabon, enseignant en fiscalité internationale et IFRS.