Résumé
Le Gabon a annoncé la vente d'environ 6 millions de tonnes de CO₂ à SEFE, groupe énergétique détenu par l'État allemand, avec des crédits éligibles à CORSIA et de premières livraisons attendues au plus tard au premier trimestre 2027. L'annonce est historique, mais les paramètres qui décident de la valeur pour le pays ne sont pas publics : prix par tonne, montant encaissé, clé de partage. Au Cameroun, le potentiel existe, mais le cadre juridique reste incomplet. Cette analyse explique ce que l'on vend vraiment, qui peut revendiquer la tonne, le volet fiscal que personne n'affiche, les risques qui peuvent faire échouer le pari et les trois piliers pour que le crédit carbone serve le développement.
Mots-clés : crédits carbone, marché du carbone, CORSIA, crédit juridictionnel, ART-TREES, Gabon, Cameroun, fiscalité, CEMAC
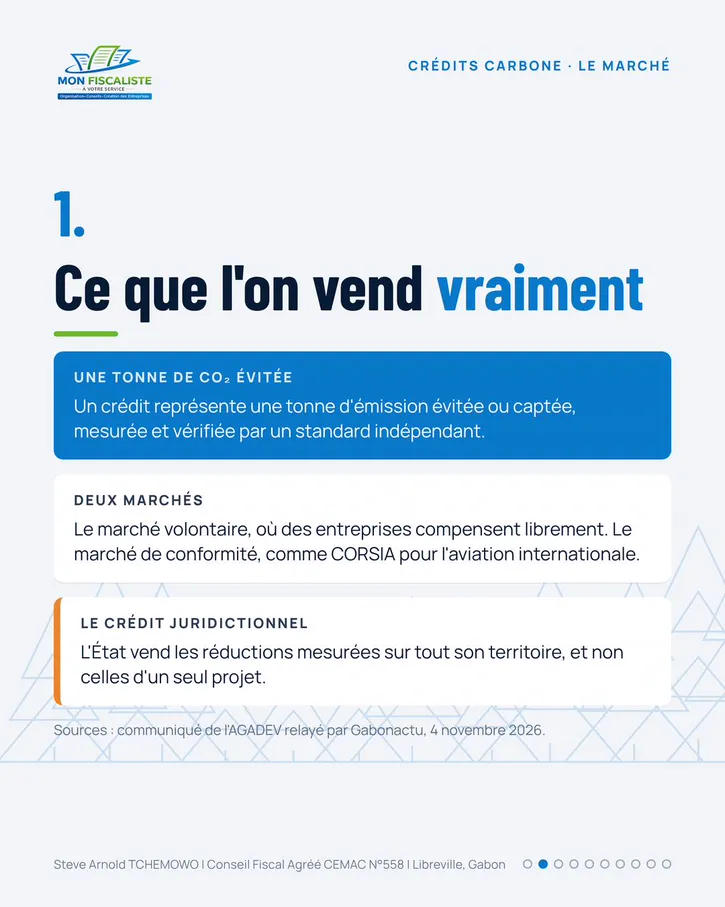
1Ce que l'on vend vraiment
Une tonne de CO₂ évitée. Un crédit représente une tonne d'émission évitée ou captée, mesurée et vérifiée par un standard indépendant.
Deux marchés. Le marché volontaire, où des entreprises compensent librement. Le marché de conformité, comme CORSIA pour l'aviation internationale.
Le crédit juridictionnel. L'État vend les réductions mesurées sur tout son territoire, et non celles d'un seul projet.
Source : communiqué de l'AGADEV relayé par Gabonactu, 4 novembre 2026.
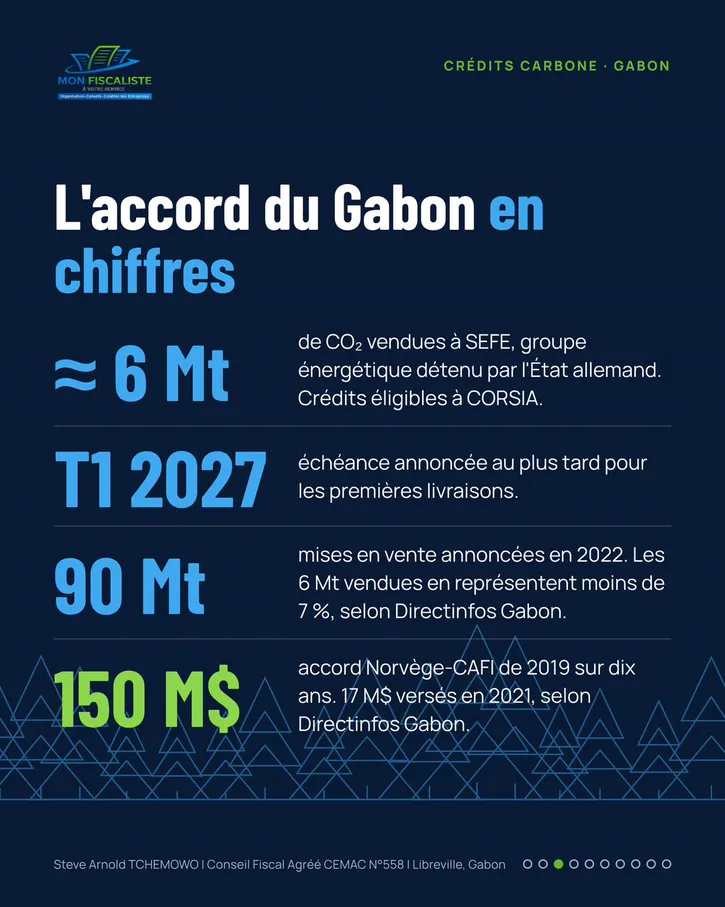
2L'accord du Gabon en chiffres
- ≈ 6 Mt de CO₂ vendues à SEFE, groupe énergétique détenu par l'État allemand. Crédits éligibles à CORSIA.
- T1 2027 : échéance annoncée, au plus tard, pour les premières livraisons.
- 90 Mt mises en vente annoncées en 2022. Les 6 Mt vendues en représentent moins de 7 %, selon Directinfos Gabon.
- 150 M$ : accord Norvège-CAFI de 2019 sur dix ans. 17 M$ versés en 2021, selon Directinfos Gabon.
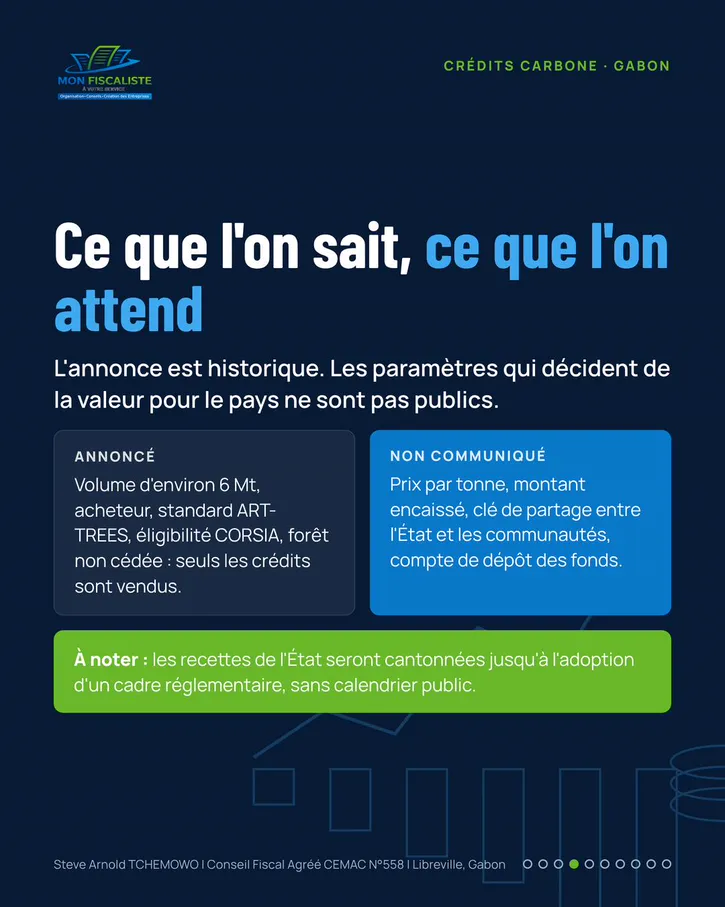
3Ce que l'on sait, ce que l'on attend
L'annonce est historique. Les paramètres qui décident de la valeur pour le pays ne sont pas publics.
Annoncé : un volume d'environ 6 Mt, l'acheteur, le standard ART-TREES, l'éligibilité CORSIA, une forêt non cédée (seuls les crédits sont vendus).
Non communiqué : le prix par tonne, le montant encaissé, la clé de partage entre l'État et les communautés, le compte de dépôt des fonds.
À noter : les recettes de l'État seront cantonnées jusqu'à l'adoption d'un cadre réglementaire, sans calendrier public.
4Cameroun : un potentiel, un cadre incomplet
- Pas de cadre dédié. Un expert du CED parle d'insécurité juridique et de règles insuffisantes.
- Une base légale ancienne. Un ancien responsable du MINEPDED rattache les réductions à l'État (loi n° 96/12 de 1996).
- Un cas qui divise. À Yoko, la commune dit n'avoir mandaté personne. Le promoteur évoque un projet enregistré en 2024.
- L'article 6 en préparation. Selon le point focal climat, des mesures d'application sont validées.
Source : enquête DataCameroon. Déclarations d'acteurs, non vérifiées au registre.
5Qui possède la tonne ?
- L'État revendique les réductions comptées dans sa contribution climatique nationale.
- Les communautés vivent de la forêt. Leur part doit être écrite, sinon elle sera contestée.
- L'opérateur privé investit et réclame un droit contractuel sur les crédits qu'il génère.
- Le double comptage. Une tonne vendue à l'étranger ne peut plus compter deux fois pour l'objectif du pays.
Lecture d'expert, à confirmer texte par texte dans chaque pays.
6Le sujet fiscal que personne n'affiche
- La qualification de la recette. Vente d'actif incorporel, redevance ou financement : le traitement fiscal en dépend.
- Où va l'argent. Budget général, fonds dédié ou agence : chaque choix change le contrôle et la redevabilité.
- L'acheteur non résident. Retenue à la source, convention fiscale, TVA : à fixer avant la signature, pas après.
- Une contribution sur l'aérien et le maritime. Près de 90 Md FCFA attendus, selon Gabonreview, via le projet de loi de finances 2026, à confirmer.
Lecture d'expert. Source du montant : Gabonreview, novembre 2025 ; à vérifier dans la loi de finances adoptée.
7Ce qui peut faire échouer le pari
- Le prix. Les crédits forestiers se vendent à des prix très variables. Sans prix publié, la recette reste incertaine.
- L'intégrité. Un crédit contesté sur sa réalité climatique perd sa valeur et nuit à la crédibilité du pays.
- La rente. Une recette ponctuelle ne remplace pas une politique de développement forestier et rural.
- La confiance locale. Une communauté qui ne voit rien revenir cesse de protéger la forêt.
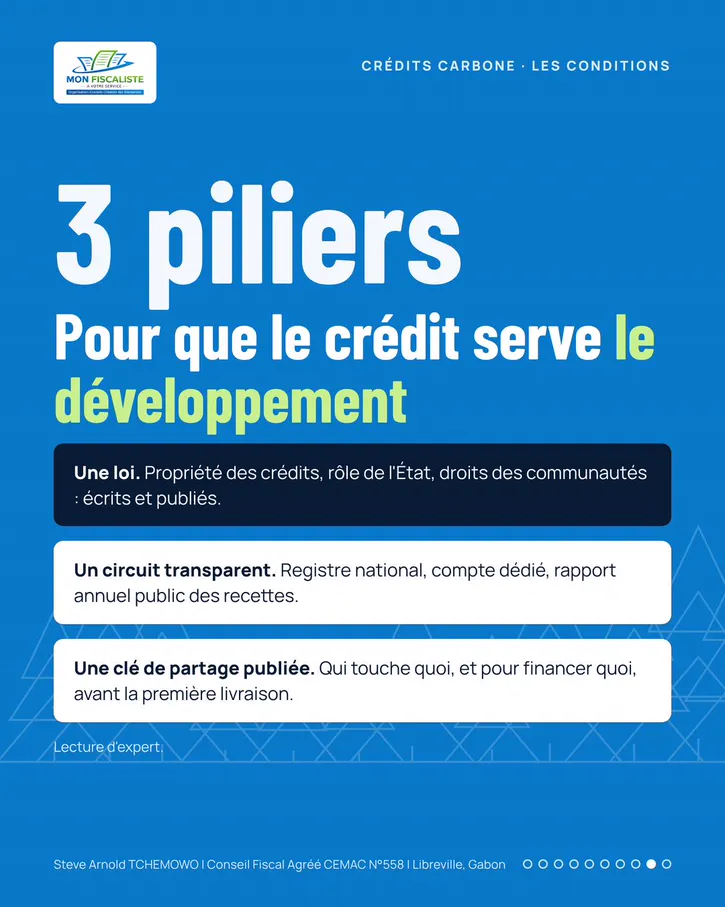
8Trois piliers pour que le crédit serve le développement
- Une loi. Propriété des crédits, rôle de l'État, droits des communautés : écrits et publiés.
- Un circuit transparent. Registre national, compte dédié, rapport annuel public des recettes.
- Une clé de partage publiée. Qui touche quoi, et pour financer quoi, avant la première livraison.
Un crédit carbone ne vaut que par le cadre qui l'encadre.
Vos pays ont-ils tranché qui possède la tonne, et qui encaisse ?
Échangeons : répondez sous la publication LinkedIn ou écrivez-moi.
- Communiqué de l'AGADEV relayé par Gabonactu, 4 novembre 2026.
- Directinfos Gabon (accord SEFE, accord Norvège-CAFI).
- Enquête DataCameroon sur les crédits carbone au Cameroun.
- Gabonreview, novembre 2025 (contribution sur l'aérien et le maritime).
Citer cet article
TCHEMOWO, S. A. (2026). Crédits carbone : la forêt peut-elle financer l'avenir ?. Steve Arnold TCHEMOWO – Publications. https://stevetchemowo.com/credits-carbone-gabon-cameroun.html
Conseil Fiscal Agréé CEMAC N° 558, associé gérant d'HELEOS Expertises Gabon, enseignant en fiscalité internationale et IFRS.