Résumé
Prix de transfert, déclaration pays par pays, impôt minimum : les standards de l'OCDE deviennent la référence des investisseurs, alors que nos législations s'adaptent plus lentement. À partir de la loi de finances rectificative 2026 et du Code des hydrocarbures du Gabon de 2019, cette analyse montre que le contrat de partage de production est déjà un instrument fiscal, identifie trois points à instruire et propose les clauses à inscrire dans les prochains contrats, selon une feuille de route en trois temps.
Mots-clés : contrat de partage de production, fiscalité pétrolière, BEPS, Code des hydrocarbures, cost oil, Gabon, CEMAC
1Un décalage que les investisseurs mesurent
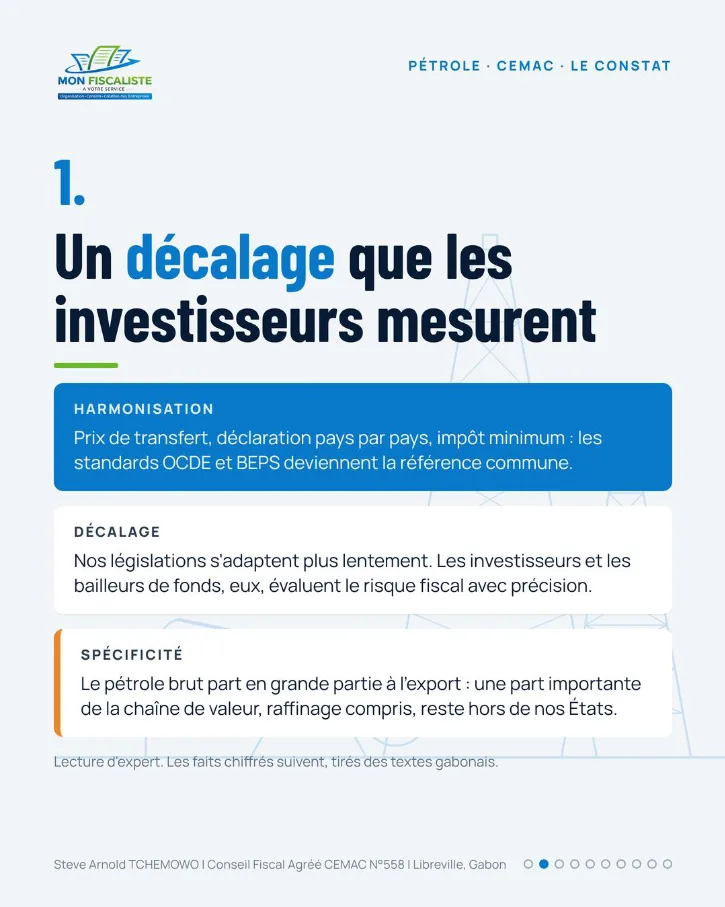
Harmonisation : prix de transfert, déclaration pays par pays, impôt minimum. Les standards OCDE et BEPS deviennent la référence commune.
Décalage : nos législations s'adaptent plus lentement. Les investisseurs et les bailleurs de fonds, eux, évaluent le risque fiscal avec précision.
Spécificité : le pétrole brut part en grande partie à l'export. Une part importante de la chaîne de valeur, raffinage compris, reste hors de nos États.
2Quand la recette pétrolière se révise
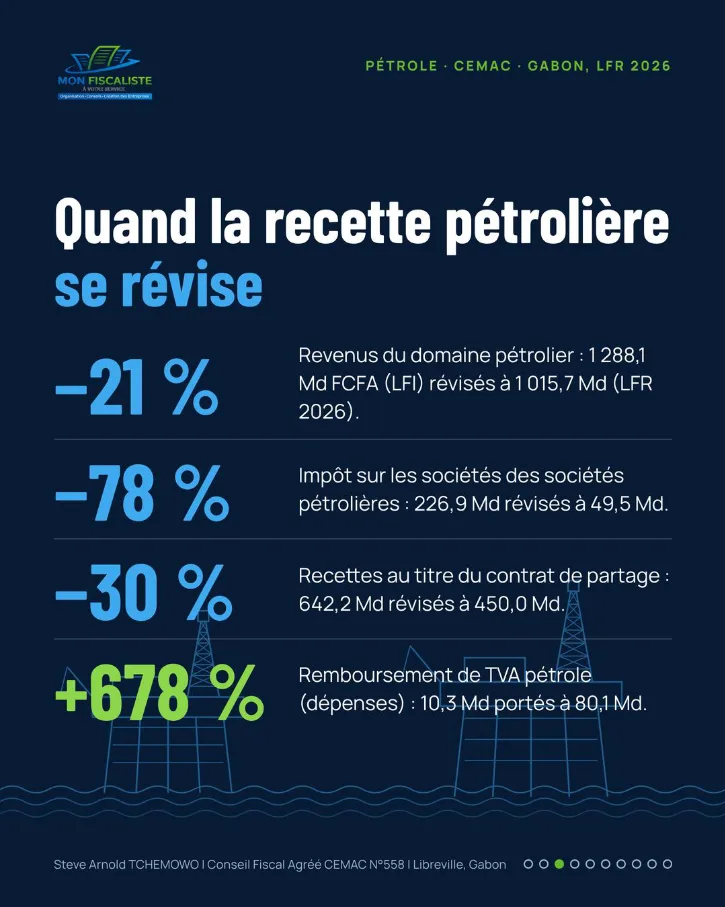
- −21 % : revenus du domaine pétrolier, 1 288,1 Md FCFA (LFI) révisés à 1 015,7 Md (LFR 2026).
- −78 % : impôt sur les sociétés des sociétés pétrolières, 226,9 Md révisés à 49,5 Md.
- −30 % : recettes au titre du contrat de partage, 642,2 Md révisés à 450,0 Md.
- +678 % : remboursement de TVA pétrole (dépenses), 10,3 Md portés à 80,1 Md.
Gabon, loi de finances rectificative 2026.
3Le CPP est déjà un instrument fiscal
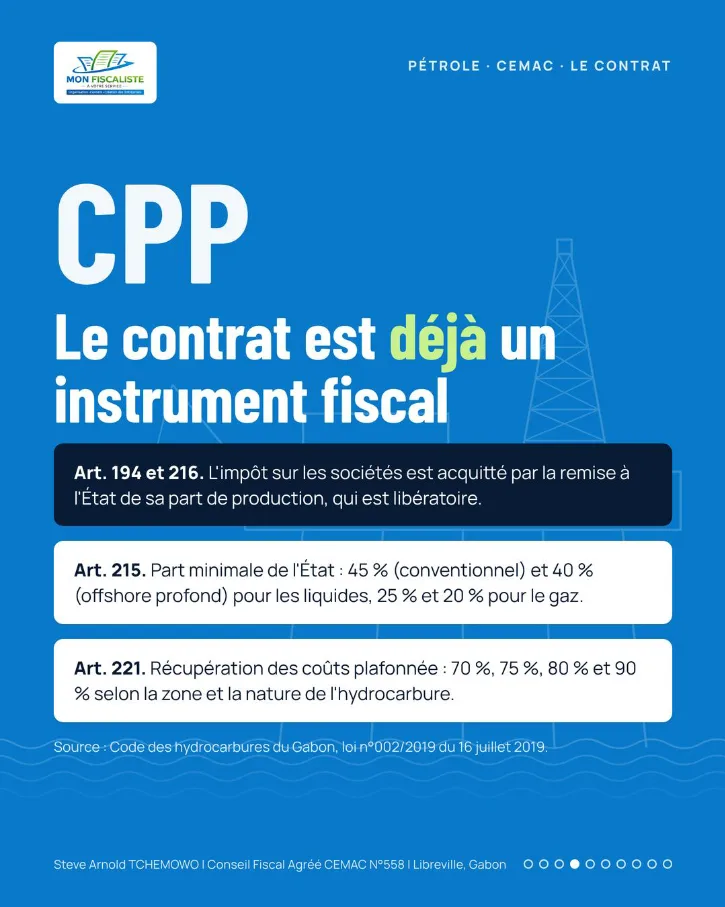
- Art. 194 et 216. L'impôt sur les sociétés est acquitté par la remise à l'État de sa part de production, qui est libératoire.
- Art. 215. Part minimale de l'État : 45 % (conventionnel) et 40 % (offshore profond) pour les liquides, 25 % et 20 % pour le gaz.
- Art. 221. Récupération des coûts plafonnée : 70 %, 75 %, 80 % et 90 % selon la zone et la nature de l'hydrocarbure.
Code des hydrocarbures du Gabon, loi n° 002/2019 du 16 juillet 2019.
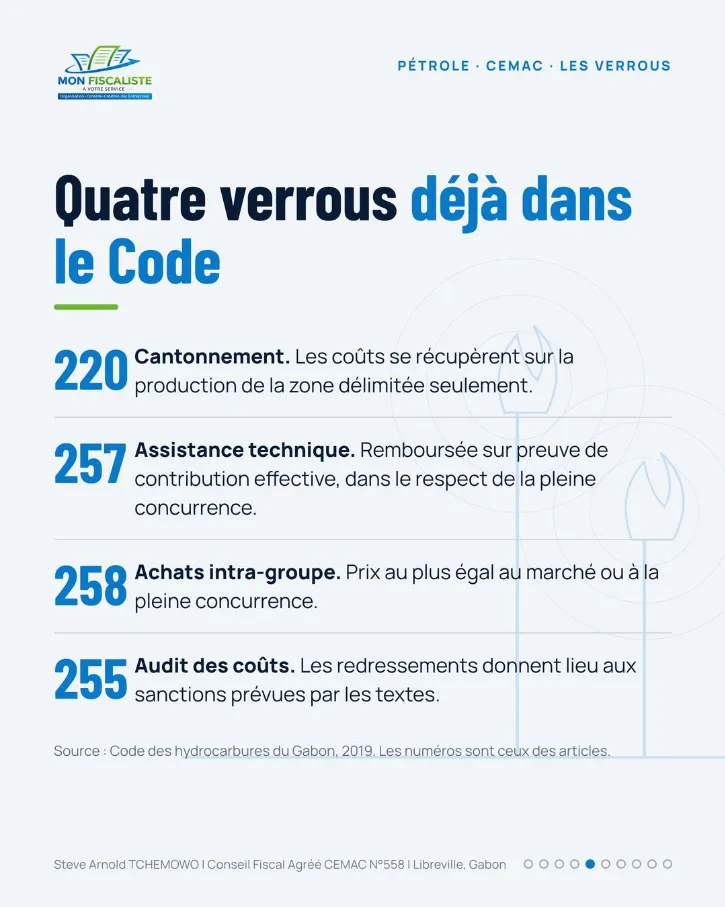
4Quatre verrous déjà dans le Code
- Art. 220, cantonnement. Les coûts se récupèrent sur la production de la zone délimitée seulement.
- Art. 257, assistance technique. Remboursée sur preuve de contribution effective, dans le respect de la pleine concurrence.
- Art. 258, achats intra-groupe. Prix au plus égal au marché ou à la pleine concurrence.
- Art. 255, audit des coûts. Les redressements donnent lieu aux sanctions prévues par les textes.
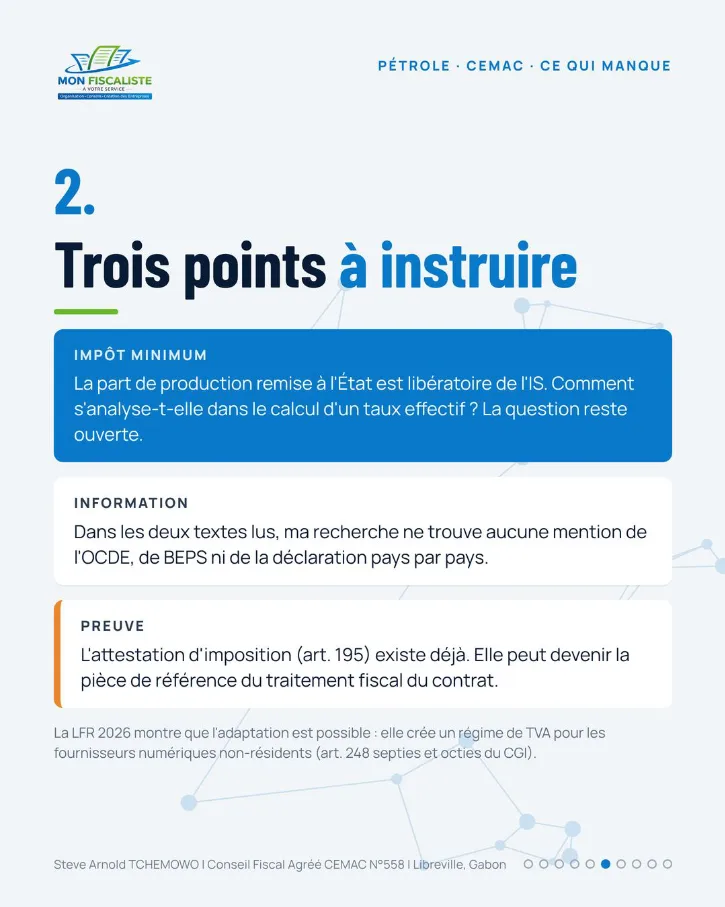
5Trois points à instruire
Impôt minimum : la part de production remise à l'État est libératoire de l'IS. Comment s'analyse-t-elle dans le calcul d'un taux effectif ? La question reste ouverte.
Information : dans les deux textes lus, ma recherche ne trouve aucune mention de l'OCDE, de BEPS ni de la déclaration pays par pays.
Preuve : l'attestation d'imposition (art. 195) existe déjà. Elle peut devenir la pièce de référence du traitement fiscal du contrat.
La LFR 2026 montre que l'adaptation est possible : elle crée un régime de TVA pour les fournisseurs numériques non-résidents (art. 248 septies et octies du CGI).
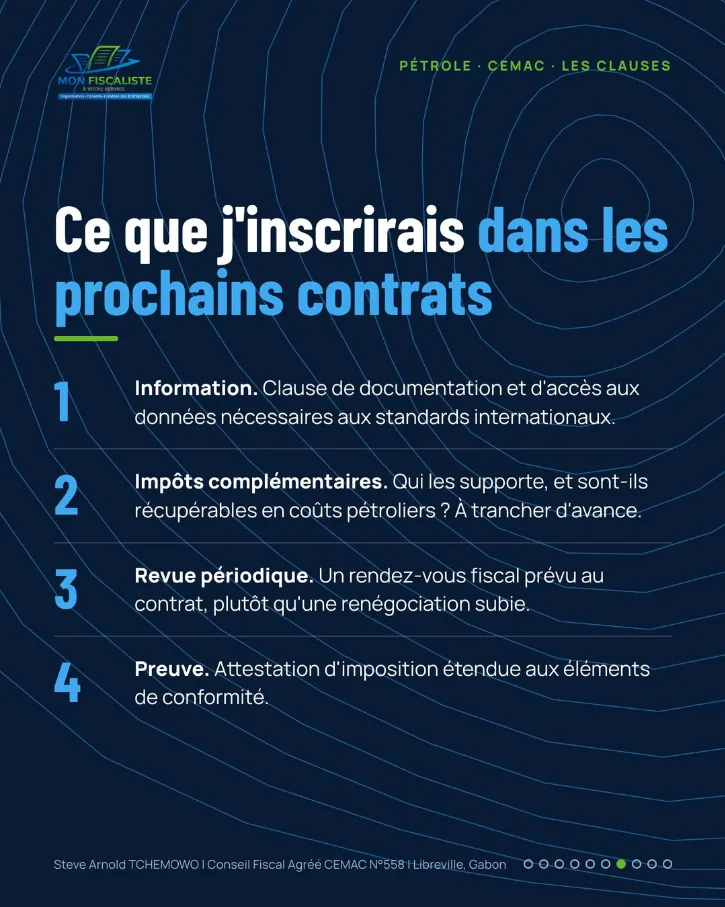
6Ce que j'inscrirais dans les prochains contrats
- Information. Clause de documentation et d'accès aux données nécessaires aux standards internationaux.
- Impôts complémentaires. Qui les supporte, et sont-ils récupérables en coûts pétroliers ? À trancher d'avance.
- Revue périodique. Un rendez-vous fiscal prévu au contrat, plutôt qu'une renégociation subie.
- Preuve. Attestation d'imposition étendue aux éléments de conformité.
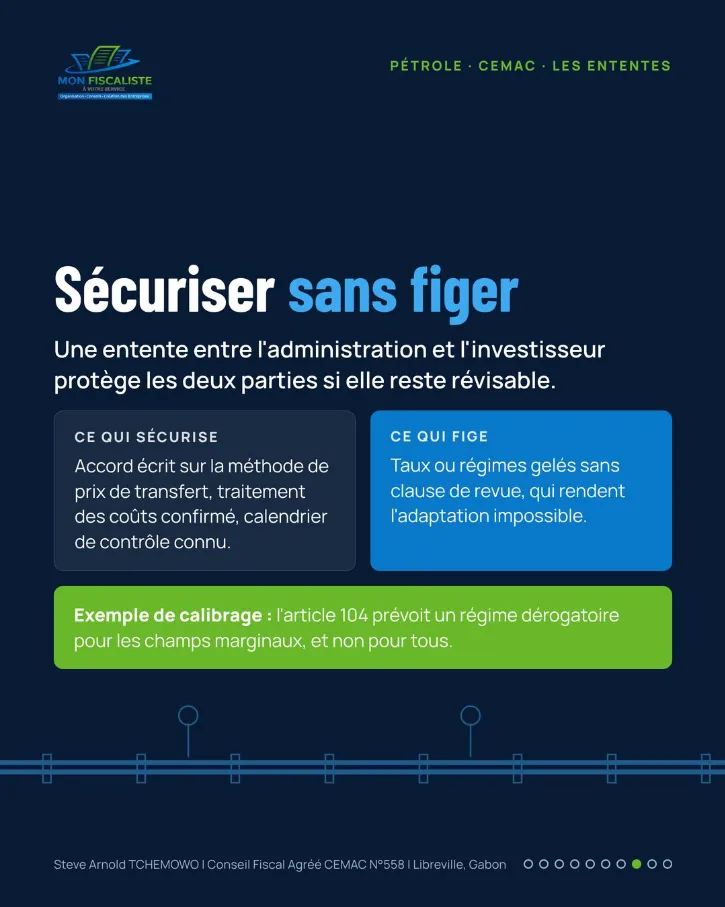
7Sécuriser sans figer
Une entente entre l'administration et l'investisseur protège les deux parties si elle reste révisable.
Ce qui sécurise : accord écrit sur la méthode de prix de transfert, traitement des coûts confirmé, calendrier de contrôle connu. Ce qui fige : taux ou régimes gelés sans clause de revue, qui rendent l'adaptation impossible.
Exemple de calibrage : l'article 104 prévoit un régime dérogatoire pour les champs marginaux, et non pour tous.
8Une adaptation en trois temps
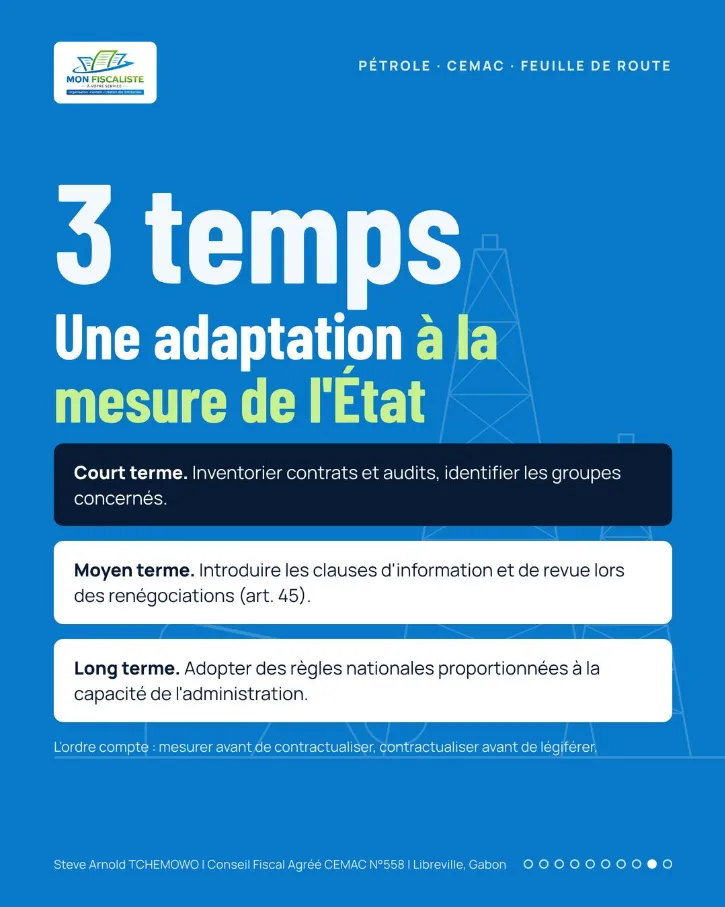
- Court terme. Inventorier contrats et audits, identifier les groupes concernés.
- Moyen terme. Introduire les clauses d'information et de revue lors des renégociations (art. 45).
- Long terme. Adopter des règles nationales proportionnées à la capacité de l'administration.
L'ordre compte : mesurer avant de contractualiser, contractualiser avant de légiférer.
La clause fiscale de vos contrats pétroliers est-elle encore adaptée aux standards de 2026 ?
Échangeons : répondez sous la publication LinkedIn ou écrivez-moi.
- Code des hydrocarbures du Gabon, loi n° 002/2019 du 16 juillet 2019.
- Loi de finances rectificative 2026 du Gabon.
Citer cet article
TCHEMOWO, S. A. (2026). Pétrole en CEMAC : sécuriser la recette sans freiner l'investissement. Steve Arnold TCHEMOWO – Publications. https://stevetchemowo.com/petrole-cpp-adaptation-ocde-cemac.html
Conseil Fiscal Agréé CEMAC N° 558, associé gérant d'HELEOS Expertises Gabon, enseignant en fiscalité internationale et IFRS.