Résumé
Dans un partenariat public-privé, la question fiscale clé est de savoir qui est imposé, dans quel État et à partir de quand. La qualification d'établissement stable relève du droit interne et de la convention applicable : le contrat ne la fixe pas, mais le montage la détermine. Cette analyse compare société de projet et succursale, recense les quatre situations où l'établissement stable apparaît, rappelle les seuils des modèles OCDE et ONU et propose trois clauses à écrire dans le PPP.
Mots-clés : établissement stable, partenariat public-privé, Modèle OCDE, Modèle ONU, chantier, convention multilatérale, CEMAC
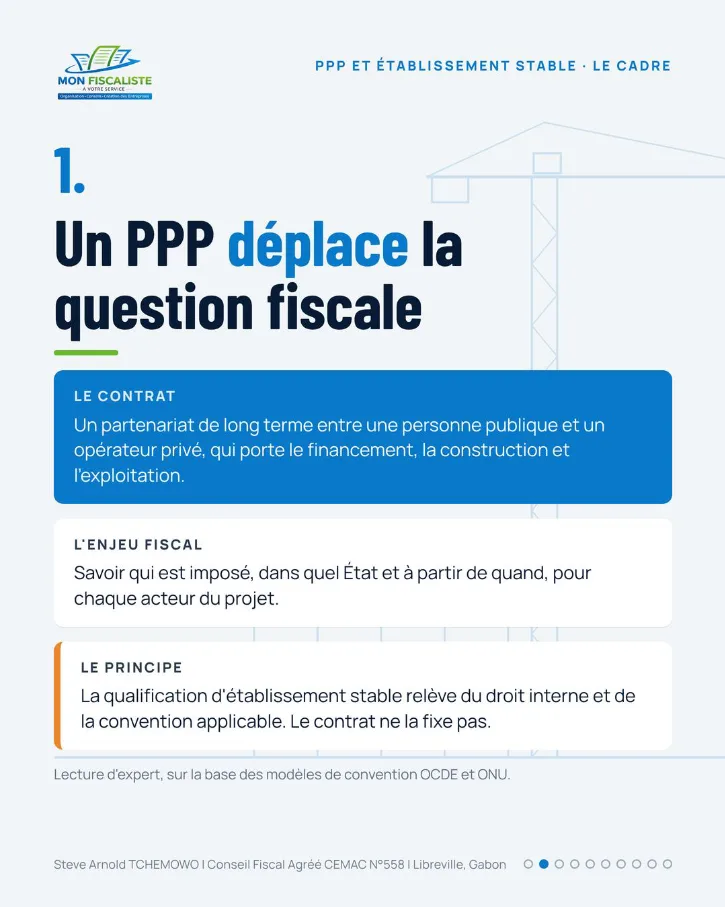
1Un PPP déplace la question fiscale
Le contrat : un partenariat de long terme entre une personne publique et un opérateur privé, qui porte le financement, la construction et l'exploitation.
L'enjeu fiscal : savoir qui est imposé, dans quel État et à partir de quand, pour chaque acteur du projet.
Le principe : la qualification d'établissement stable relève du droit interne et de la convention applicable. Le contrat ne la fixe pas.
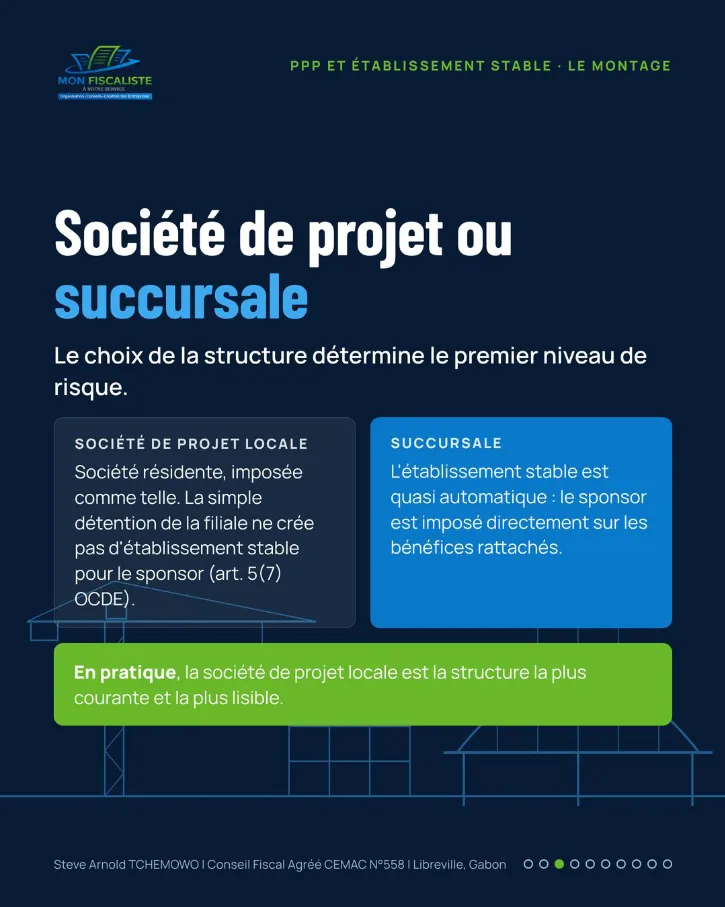
2Société de projet ou succursale
Société de projet locale : société résidente, imposée comme telle. La simple détention de la filiale ne crée pas d'établissement stable pour le sponsor (art. 5(7) du Modèle OCDE).
Succursale : l'établissement stable est quasi automatique, le sponsor est imposé directement sur les bénéfices rattachés.
En pratique, la société de projet locale est la structure la plus courante et la plus lisible.
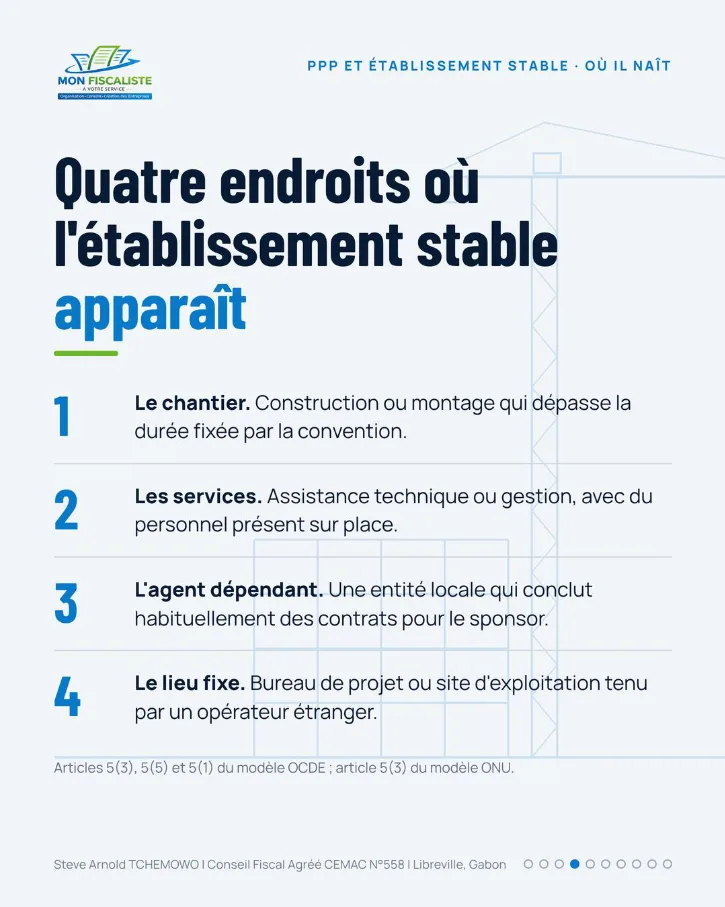
3Quatre endroits où l'établissement stable apparaît
- Le chantier. Construction ou montage qui dépasse la durée fixée par la convention.
- Les services. Assistance technique ou gestion, avec du personnel présent sur place.
- L'agent dépendant. Une entité locale qui conclut habituellement des contrats pour le sponsor.
- Le lieu fixe. Bureau de projet ou site d'exploitation tenu par un opérateur étranger.
Articles 5(3), 5(5) et 5(1) du Modèle OCDE ; article 5(3) du Modèle ONU.
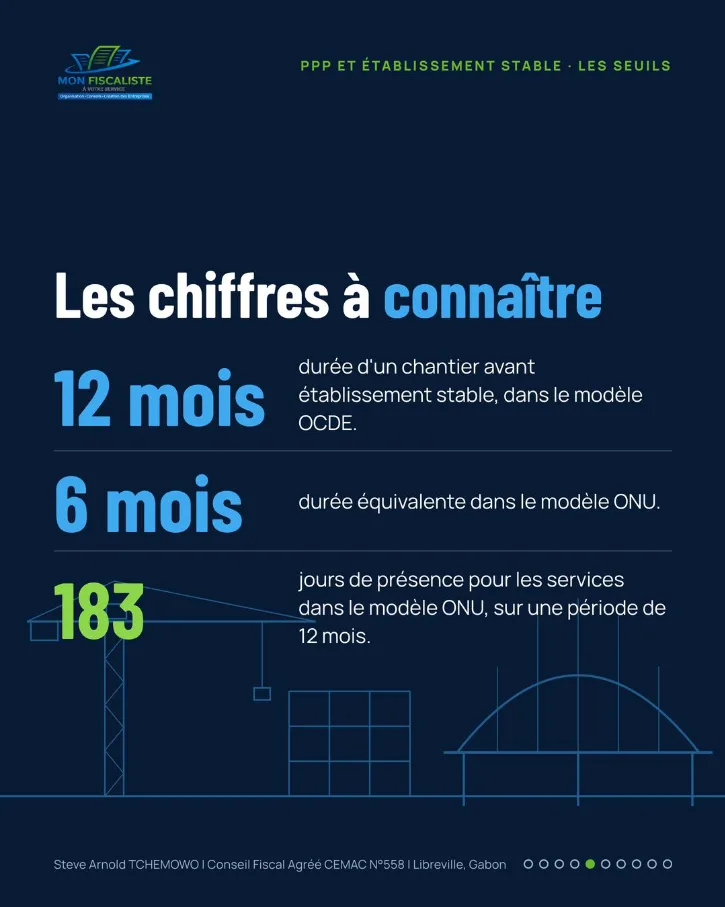
4Les chiffres à connaître
- 12 mois : durée d'un chantier avant établissement stable, dans le Modèle OCDE.
- 6 mois : durée équivalente dans le Modèle ONU.
- 183 jours : présence pour les services dans le Modèle ONU, sur une période de 12 mois.
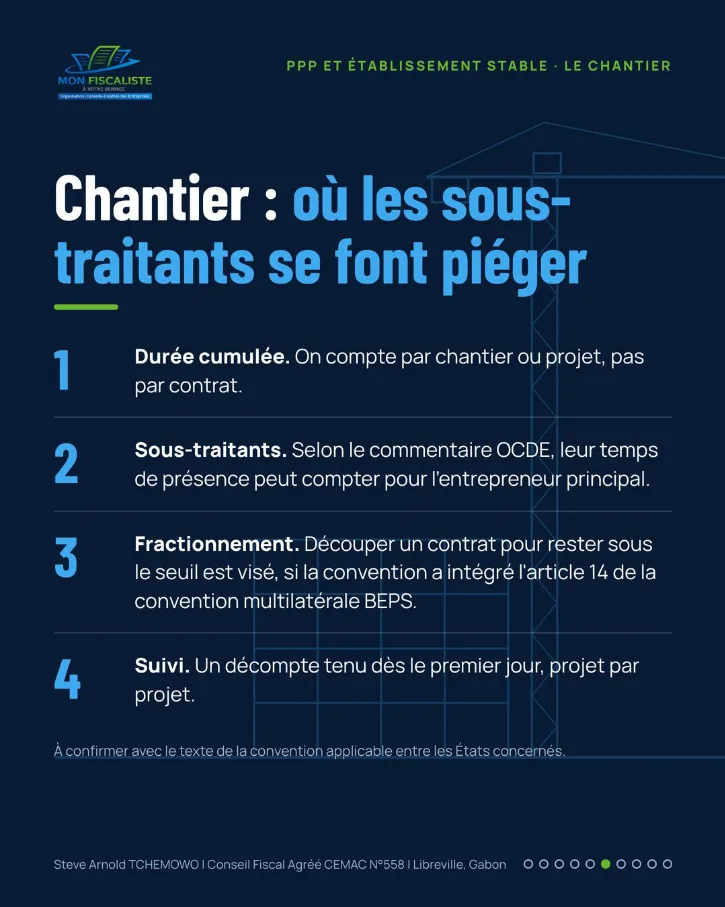
5Chantier : où les sous-traitants se font piéger
- Durée cumulée. On compte par chantier ou projet, pas par contrat.
- Sous-traitants. Selon le commentaire OCDE, leur temps de présence peut compter pour l'entrepreneur principal.
- Fractionnement. Découper un contrat pour rester sous le seuil est visé, si la convention a intégré l'article 14 de la convention multilatérale BEPS.
- Suivi. Un décompte tenu dès le premier jour, projet par projet.
À confirmer avec le texte de la convention applicable entre les États concernés.
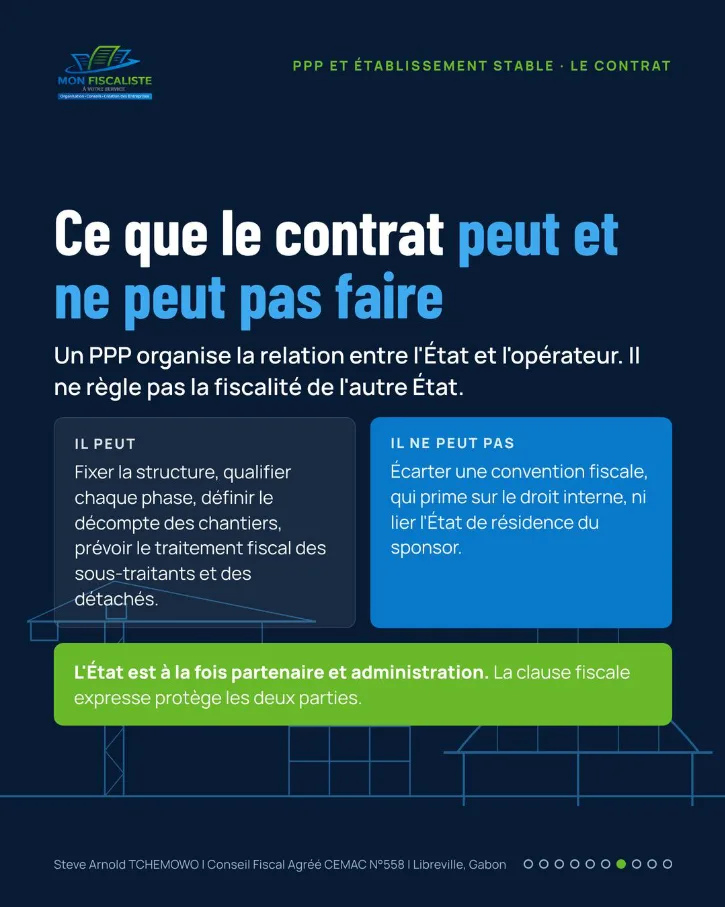
6Ce que le contrat peut et ne peut pas faire
Un PPP organise la relation entre l'État et l'opérateur. Il ne règle pas la fiscalité de l'autre État.
Il peut fixer la structure, qualifier chaque phase, définir le décompte des chantiers, prévoir le traitement fiscal des sous-traitants et des détachés. Il ne peut pas écarter une convention fiscale, qui prime sur le droit interne, ni lier l'État de résidence du sponsor.
L'État est à la fois partenaire et administration : la clause fiscale expresse protège les deux parties.
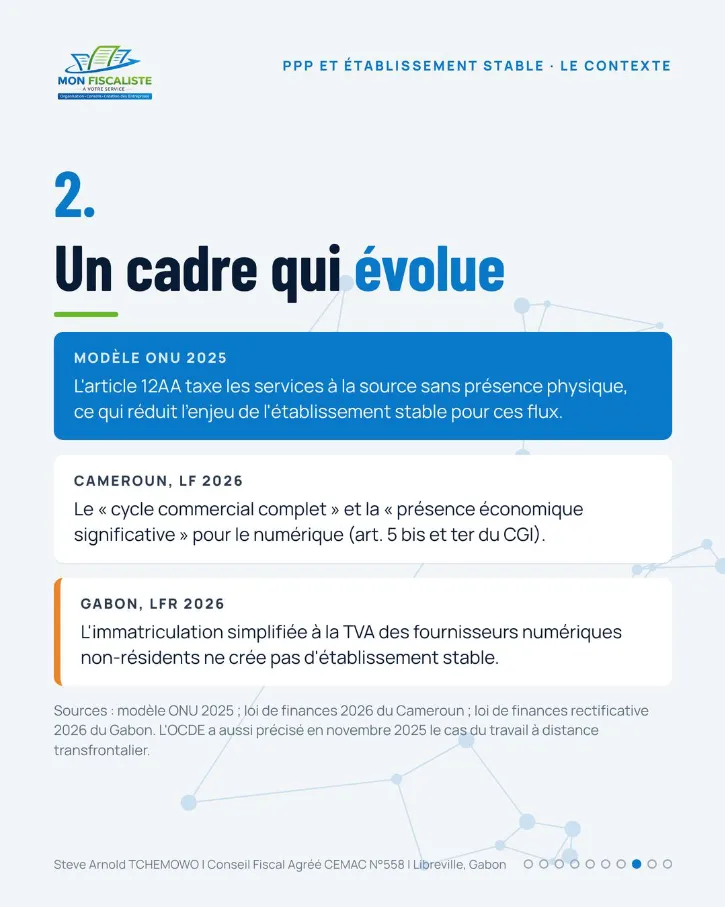
7Un cadre qui évolue
Modèle ONU 2025 : l'article 12AA taxe les services à la source sans présence physique, ce qui réduit l'enjeu de l'établissement stable pour ces flux.
Cameroun, LF 2026 : le « cycle commercial complet » et la « présence économique significative » pour le numérique (art. 5 bis et ter du CGI).
Gabon, LFR 2026 : l'immatriculation simplifiée à la TVA des fournisseurs numériques non-résidents ne crée pas d'établissement stable.
L'OCDE a aussi précisé en novembre 2025 le cas du travail à distance transfrontalier.
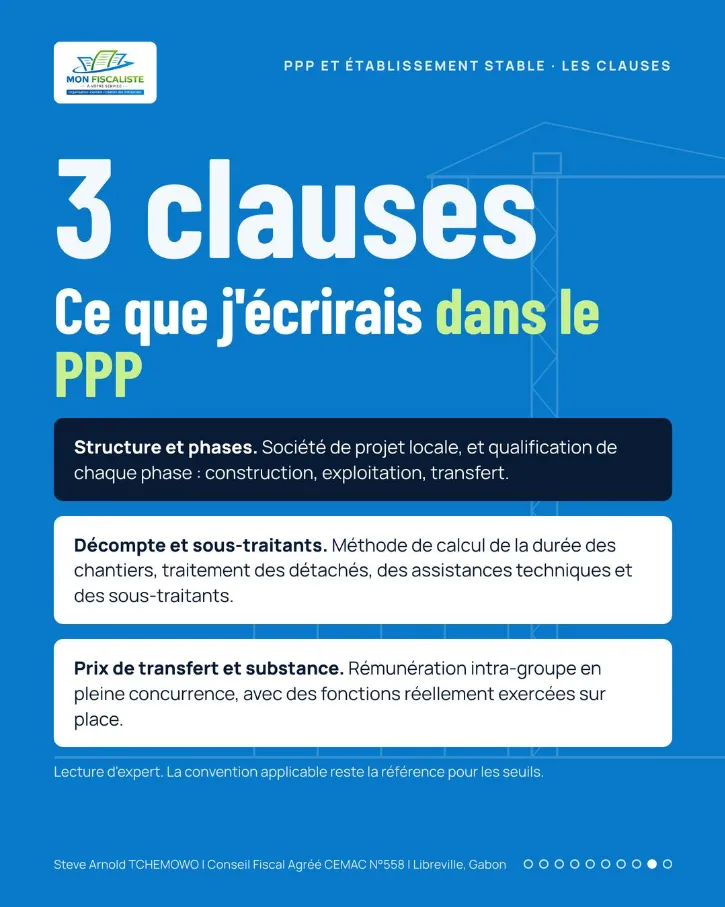
8Trois clauses à écrire dans le PPP
- Structure et phases. Société de projet locale, et qualification de chaque phase : construction, exploitation, transfert.
- Décompte et sous-traitants. Méthode de calcul de la durée des chantiers, traitement des détachés, des assistances techniques et des sous-traitants.
- Prix de transfert et substance. Rémunération intra-groupe en pleine concurrence, avec des fonctions réellement exercées sur place.
Dans vos partenariats public-privé, la clause fiscale qualifie-t-elle chaque phase du projet ?
Échangeons : répondez sous la publication LinkedIn ou écrivez-moi.
- Modèles de convention OCDE et ONU (2025).
- Loi de finances 2026 du Cameroun ; loi de finances rectificative 2026 du Gabon.
Citer cet article
TCHEMOWO, S. A. (2026). PPP et établissement stable : le montage décide, pas le contrat. Steve Arnold TCHEMOWO – Publications. https://stevetchemowo.com/ppp-etablissement-stable-cemac.html
Conseil Fiscal Agréé CEMAC N° 558, associé gérant d'HELEOS Expertises Gabon, enseignant en fiscalité internationale et IFRS.